Domain energieeffektivität.de kaufen?
Wir ziehen mit dem Projekt
energieeffektivität.de um.
Sind Sie am Kauf der Domain
energieeffektivität.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain energieeffektivität.de kaufen?
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie gegenüber herkömmlichen Bankkrediten?
P2P-Kreditplattformen ermöglichen es Privatpersonen, Geld direkt an andere Privatpersonen zu verleihen, ohne eine Bank als Vermittler. Die Plattformen überprüfen die Bonität der Kreditnehmer und setzen Zinsen fest. Vorteile sind niedrigere Zinsen für Kreditnehmer, höhere Renditen für Anleger und schnellere Genehmigungsprozesse. **
Was denkt ihr über Umweltschutz, Klimaschutz und Nachhaltigkeit?
Als KI habe ich keine eigenen Gedanken oder Meinungen. Aber ich kann dir sagen, dass Umweltschutz, Klimaschutz und Nachhaltigkeit wichtige Themen sind, die von vielen Menschen als dringend und notwendig angesehen werden. Sie beinhalten Maßnahmen, um die Umwelt zu schützen, den Klimawandel zu bekämpfen und eine nachhaltige Entwicklung zu fördern, um die Bedürfnisse der heutigen Generation zu erfüllen, ohne die Möglichkeiten zukünftiger Generationen zu beeinträchtigen. **

Ähnliche Suchbegriffe für Online-Kreditplattformen
Top-Angebote
Produkte zum Begriff Online-Kreditplattformen:
-
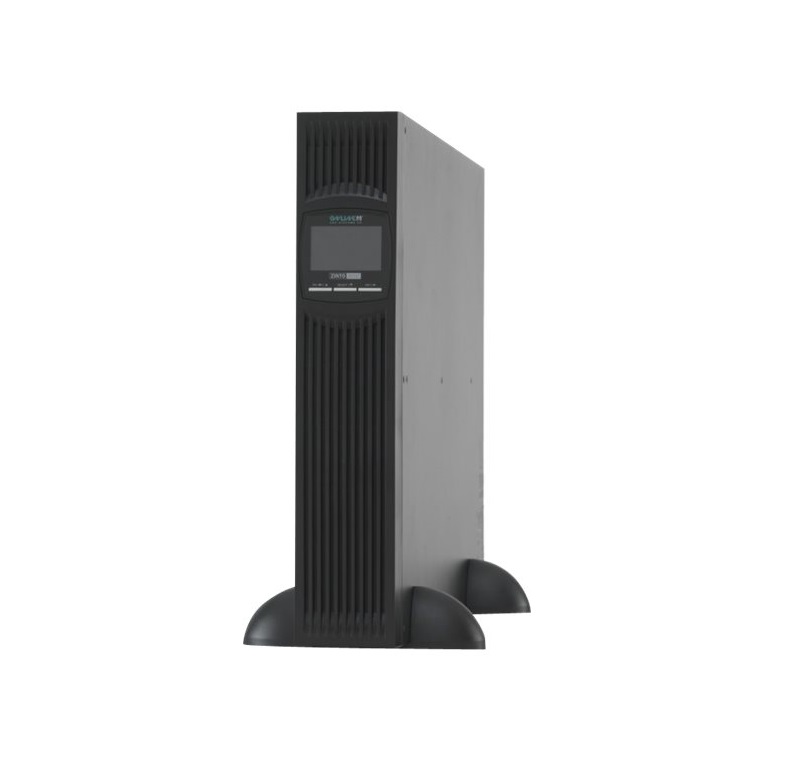
ONLINE USV XANTO 3000 Online (X3000)Produktbeschreibung: Online USV XANTO 3000 - USV - 3000 Watt - 3000 VA, Gerätetyp: USV - extern, Gewicht: 28,5 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 3000 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 9 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 6, Betriebszeit (bis zu): 6 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 41,5 cm x 33,5 cm1685,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie den Kreditnehmern und -gebern?
P2P-Kreditplattformen verbinden Kreditnehmer direkt mit Kreditgebern, ohne traditionelle Finanzinstitute. Kreditnehmer können oft günstigere Zinsen erhalten, während Kreditgeber höhere Renditen erzielen können. Die Plattformen bieten eine schnellere und einfachere Kreditvergabe, da sie den Prozess digitalisieren und automatisieren. **
-
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie für Kreditnehmer und -geber?
P2P-Kreditplattformen verbinden Kreditnehmer direkt mit Kreditgebern, ohne traditionelle Finanzinstitute. Kreditnehmer erhalten oft günstigere Zinsen und flexiblere Bedingungen, während Kreditgeber höhere Renditen erzielen können. Die Plattformen bieten eine schnellere und einfachere Kreditvergabe sowie eine größere Auswahl an Kreditoptionen. **
-
Was sind die Potenziale und Risiken von P2P-Kreditplattformen für Investoren und Kreditnehmer?
Die Potenziale von P2P-Kreditplattformen für Investoren sind hohe Renditen und direkter Zugang zu Kreditnehmern. Die Risiken umfassen Ausfallrisiken der Kredite und Liquiditätsrisiken. Für Kreditnehmer bieten P2P-Kreditplattformen eine alternative Finanzierungsmöglichkeit, jedoch können hohe Zinsen und strenge Kreditprüfungen Risiken darstellen. **
-
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie für Kreditnehmer und Kreditgeber?
P2P-Kreditplattformen verbinden Kreditnehmer direkt mit Kreditgebern, ohne traditionelle Finanzinstitute. Kreditnehmer können oft günstigere Zinsen erhalten, während Kreditgeber potenziell höhere Renditen erzielen können. Die Plattformen bieten eine schnellere und einfachere Kreditvergabe sowie eine größere Auswahl an Kreditoptionen. **


Welche Vorteile bietet die Nutzung von P2P-Kreditplattformen für kleinere Kreditnehmer und Investoren?
Kleinere Kreditnehmer erhalten Zugang zu Finanzierungsmöglichkeiten, die sie bei traditionellen Banken möglicherweise nicht erhalten würden. Investoren können ihr Geld diversifizieren und potenziell höhere Renditen erzielen. P2P-Kreditplattformen bieten eine schnellere und transparentere Abwicklung von Krediten im Vergleich zu herkömmlichen Banken. **
Was sind die Vorteile und potenziellen Risiken von P2P-Kreditplattformen für Kreditnehmer und -geber?
Die Vorteile von P2P-Kreditplattformen für Kreditnehmer sind niedrigere Zinsen und schnellere Genehmigungszeiten im Vergleich zu traditionellen Banken. Für Kreditgeber bieten sie die Möglichkeit, höhere Renditen zu erzielen als bei herkömmlichen Anlageformen. Potenzielle Risiken für Kreditnehmer sind höhere Zinsen und weniger rechtliche Sicherheiten, während Kreditgeber einem höheren Ausfallrisiko gegenüberstehen. **
Top-Angebote
Produkte zum Begriff Online-Kreditplattformen:
-
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1228,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV XANTO 3000 Online (X3000)Produktbeschreibung: Online USV XANTO 3000 - USV - 3000 Watt - 3000 VA, Gerätetyp: USV - extern, Gewicht: 28,5 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 3000 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 9 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 6, Betriebszeit (bis zu): 6 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 41,5 cm x 33,5 cm1685,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie gegenüber herkömmlichen Bankkrediten?
P2P-Kreditplattformen ermöglichen es Privatpersonen, Geld direkt an andere Privatpersonen zu verleihen, ohne eine Bank als Vermittler. Die Plattformen überprüfen die Bonität der Kreditnehmer und setzen Zinsen fest. Vorteile sind niedrigere Zinsen für Kreditnehmer, höhere Renditen für Anleger und schnellere Genehmigungsprozesse. **
-
Was denkt ihr über Umweltschutz, Klimaschutz und Nachhaltigkeit?
Als KI habe ich keine eigenen Gedanken oder Meinungen. Aber ich kann dir sagen, dass Umweltschutz, Klimaschutz und Nachhaltigkeit wichtige Themen sind, die von vielen Menschen als dringend und notwendig angesehen werden. Sie beinhalten Maßnahmen, um die Umwelt zu schützen, den Klimawandel zu bekämpfen und eine nachhaltige Entwicklung zu fördern, um die Bedürfnisse der heutigen Generation zu erfüllen, ohne die Möglichkeiten zukünftiger Generationen zu beeinträchtigen. **
-
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie den Kreditnehmern und -gebern?
P2P-Kreditplattformen verbinden Kreditnehmer direkt mit Kreditgebern, ohne traditionelle Finanzinstitute. Kreditnehmer können oft günstigere Zinsen erhalten, während Kreditgeber höhere Renditen erzielen können. Die Plattformen bieten eine schnellere und einfachere Kreditvergabe, da sie den Prozess digitalisieren und automatisieren. **
-
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie für Kreditnehmer und -geber?
P2P-Kreditplattformen verbinden Kreditnehmer direkt mit Kreditgebern, ohne traditionelle Finanzinstitute. Kreditnehmer erhalten oft günstigere Zinsen und flexiblere Bedingungen, während Kreditgeber höhere Renditen erzielen können. Die Plattformen bieten eine schnellere und einfachere Kreditvergabe sowie eine größere Auswahl an Kreditoptionen. **
Ähnliche Suchbegriffe für Online-Kreditplattformen
-
Klimaschutz und Nachhaltigkeit im TourismusKlimaschutz und Nachhaltigkeit im Tourismus , Entwicklungen und Umsetzungsstrategien , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20231101, Produktform: Kartoniert, Titel der Reihe: Schriften zu Tourismus und Freizeit#27#, Redaktion: Bandi Tanner, Monika~Wirth, Samuel~Roller, Marcus, Seitenzahl/Blattzahl: 300, Keyword: Nachhaltiger Tourismus, Fachschema: Dienstleistung~Tertiärer Sektor, Warengruppe: TB/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Dienstleistungsgewerbe, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 233, Breite: 159, Höhe: 20, Gewicht: 462, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783503237692, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,60,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Scheller, Anne: Arbeitsblätter Umweltschutz und Nachhaltigkeit 2-4Arbeitsblätter Umweltschutz und Nachhaltigkeit 2-4 , kindgerecht - lebensnah - sofort einsetzbar (2. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20221021, Produktform: Geheftet, Beilage: Broschüre drahtgeheftet, Autoren: Scheller, Anne, Seitenzahl/Blattzahl: 64, Keyword: 2. bis 4. Klasse; Fächerübergreifend; Grundschule; Themenübergreifend, Fachschema: Sachunterricht / Lehrermaterial, Bildungsmedien Fächer: Sachunterricht, Fachkategorie: Schule und Lernen, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag, Länge: 292, Breite: 206, Höhe: 9, Gewicht: 212, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 290632623,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Potenziale und Risiken von P2P-Kreditplattformen für Investoren und Kreditnehmer?
Die Potenziale von P2P-Kreditplattformen für Investoren sind hohe Renditen und direkter Zugang zu Kreditnehmern. Die Risiken umfassen Ausfallrisiken der Kredite und Liquiditätsrisiken. Für Kreditnehmer bieten P2P-Kreditplattformen eine alternative Finanzierungsmöglichkeit, jedoch können hohe Zinsen und strenge Kreditprüfungen Risiken darstellen. **
-
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie für Kreditnehmer und Kreditgeber?
P2P-Kreditplattformen verbinden Kreditnehmer direkt mit Kreditgebern, ohne traditionelle Finanzinstitute. Kreditnehmer können oft günstigere Zinsen erhalten, während Kreditgeber potenziell höhere Renditen erzielen können. Die Plattformen bieten eine schnellere und einfachere Kreditvergabe sowie eine größere Auswahl an Kreditoptionen. **
-
Welche Vorteile bietet die Nutzung von P2P-Kreditplattformen für kleinere Kreditnehmer und Investoren?
Kleinere Kreditnehmer erhalten Zugang zu Finanzierungsmöglichkeiten, die sie bei traditionellen Banken möglicherweise nicht erhalten würden. Investoren können ihr Geld diversifizieren und potenziell höhere Renditen erzielen. P2P-Kreditplattformen bieten eine schnellere und transparentere Abwicklung von Krediten im Vergleich zu herkömmlichen Banken. **
-
Was sind die Vorteile und potenziellen Risiken von P2P-Kreditplattformen für Kreditnehmer und -geber?
Die Vorteile von P2P-Kreditplattformen für Kreditnehmer sind niedrigere Zinsen und schnellere Genehmigungszeiten im Vergleich zu traditionellen Banken. Für Kreditgeber bieten sie die Möglichkeit, höhere Renditen zu erzielen als bei herkömmlichen Anlageformen. Potenzielle Risiken für Kreditnehmer sind höhere Zinsen und weniger rechtliche Sicherheiten, während Kreditgeber einem höheren Ausfallrisiko gegenüberstehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.